Orden contable y cumplimiento
Contabilidad que refleja la operación y obligaciones al día, con la evidencia donde se puede encontrar.
Una contabilidad que solo sirve para declarar no sirve para dirigir.
Cuando el registro se lleva solo para cumplir, la empresa cumple y a la vez se queda ciega. Estas son las señales.
Catálogo de cuentas que no distingue lo que el negocio necesita ver.
Soportes que existen, pero que nadie encuentra cuando se piden.
Bancos e inventarios que no conciliaron el mes pasado.
Obligaciones atendidas a última hora y con recargos.
Una sola persona con todos los accesos y todas las claves.
Diferencias arrastradas de años que nadie explica.
Orden que se sostiene sin depender de una persona.
Revisamos catálogo, políticas y criterios de registro para que la contabilidad refleje la operación y sirva para costear y decidir, no solo para declarar.
Después dejamos conciliaciones al día, calendario de obligaciones, procedimientos escritos y controles mínimos: separación de funciones y revisión periódica.
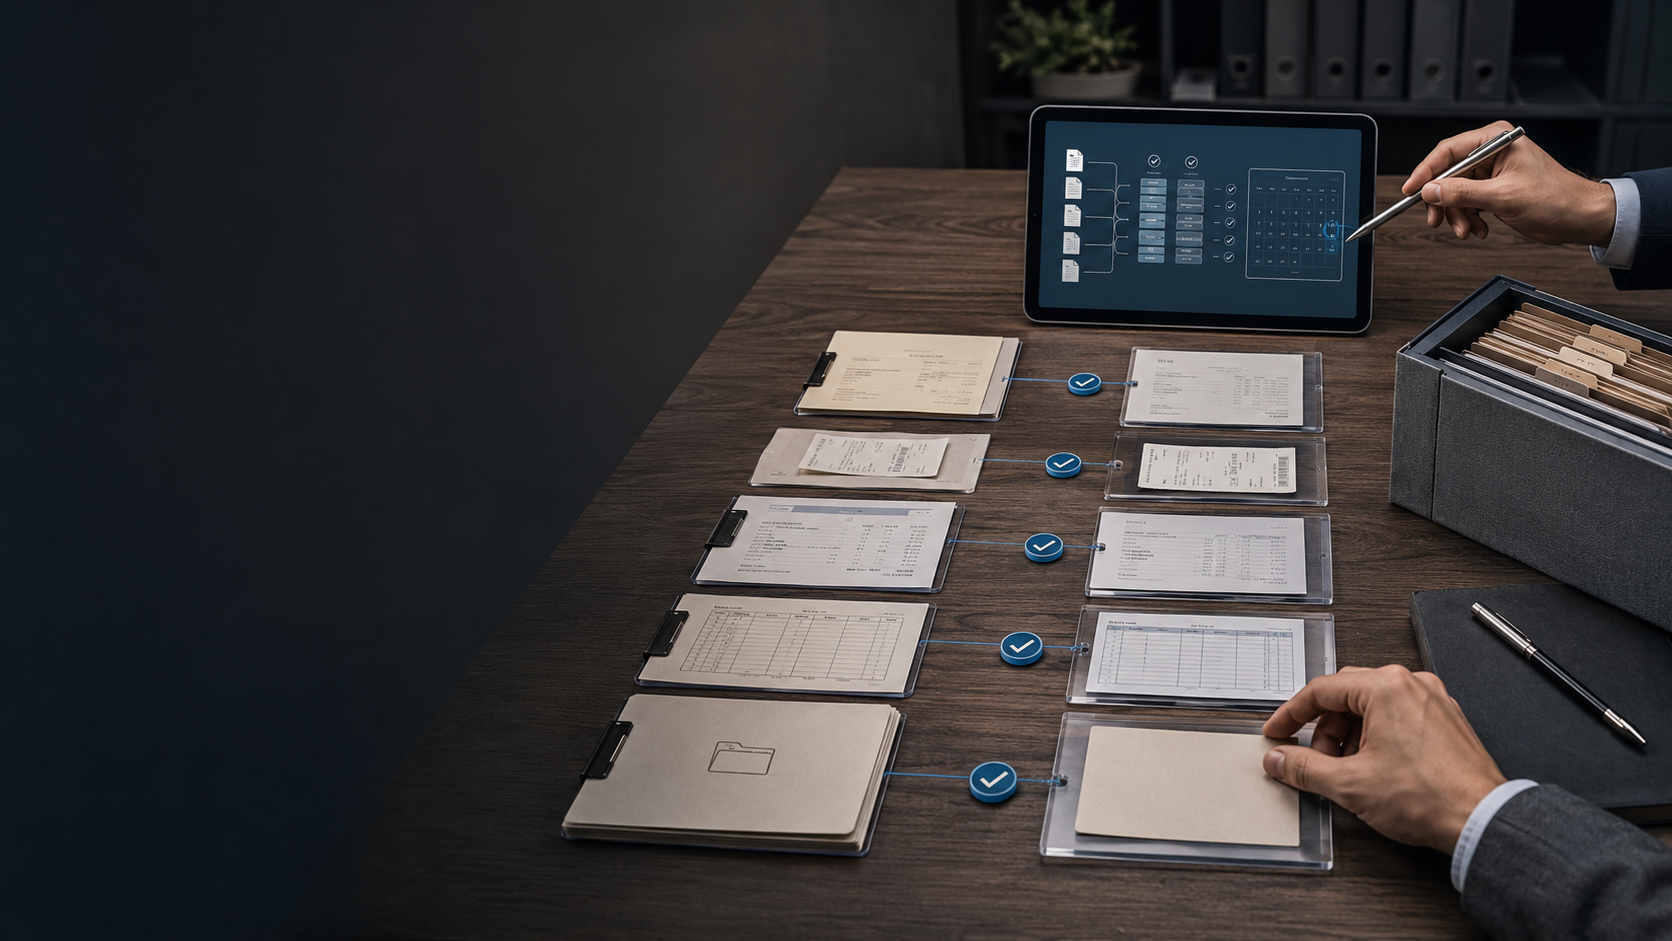
Encuentre el respaldo.
El auditor pide el soporte de un gasto. Búsquelo como se busca hoy, y luego véalo con la evidencia en su lugar.
Cómo lo abordamos.
Del orden del registro a los controles que lo sostienen.
Qué recibe.
Herramientas que su equipo puede usar y sostener, no un reporte que se archiva.
Catálogo y políticas
El plan de cuentas y los criterios de registro documentados.
Conciliaciones
Bancos, clientes, proveedores e inventarios cuadrados.
Calendario de obligaciones
Qué se presenta, cuándo y con qué soporte.
Procedimientos
Quién registra qué, cuándo y con qué evidencia.
Controles mínimos
Separación de funciones y rutina de revisión.
Antes de empezar.
No. Ordenamos y damos criterio; el despacho sigue llevando el registro y las declaraciones.
Lo necesario para explicar diferencias arrastradas. No hacemos auditoría de dictamen.
Se lo decimos primero a usted, con evidencia y opciones. Sin sorpresas y sin adornos.